การทดสอบเชิงประจักษ์ของพฤติกรรมการเคลื่อนไหวแบบสุ่มของดัชนีหุ้นต่าง ๆ ใน ตลาดหลักทรัพย์แห่งประเทศไทย
คำสำคัญ:
พฤติกรรมการเคลื่อนไหวแบบสุ่ม, ความมีประสิทธิภาพของตลาดในระดับอ่อน, ดัชนีหุ้น, การทดสอบแบบนอนพาราเมตริกบทคัดย่อ
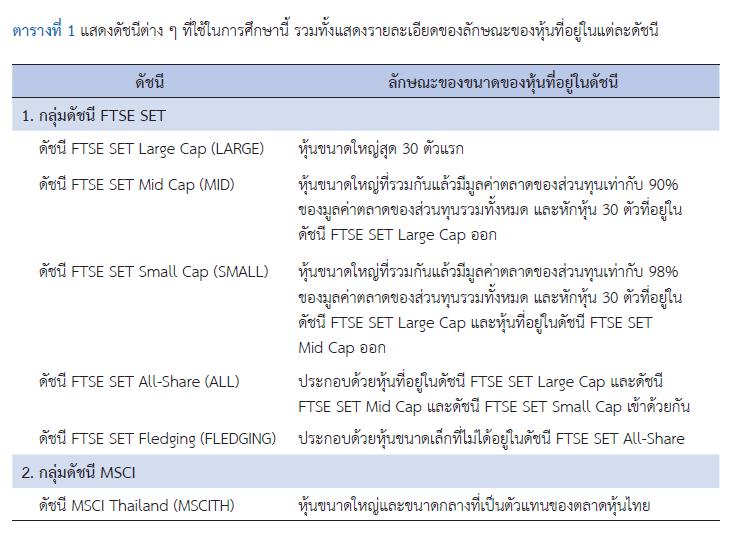
การศึกษานี้ทำการทดสอบพฤติกรรมการเคลื่อนไหวแบบสุ่มของผลตอบแทนรายวันของดัชนีหุ้นต่าง ๆ ในตลาดหลักทรัพย์แห่งประเทศไทย ในช่วงเดือนพฤษภาคม ค.ศ. 2020 ถึงเดือนธันวาคม ค.ศ. 2025 จำนวน 15 ดัชนี ซึ่งครอบคลุมดัชนีหุ้นที่ไม่เคยศึกษาพฤติกรรมการเคลื่อนไหวแบบสุ่มมาก่อน ผลการศึกษาโดยใช้การทดสอบทั้งแบบพาราเมตริกและแบบนอนพาราเมตริก พบว่าพฤติกรรมแบบสุ่มหรือความมีประสิทธิภาพในระดับอ่อนขึ้นอยู่กับขนาดของหุ้น และไม่ขึ้นอยู่ลักษณะที่เป็นธีมการลงทุนของหุ้น กล่าวคือ หุ้นขนาดใหญ่มีพฤติกรรมแบบสุ่ม ในขณะที่หุ้นขนาดเล็ก ไม่ได้มีพฤติกรรมแบบสุ่ม โดยผลตอบแทนของดัชนีหุ้นเล็กในระยะเวลาข้างหน้ามีความสัมพันธ์เชิงบวกกับผลตอบแทนของดัชนีในระยะเวลาที่ผ่านมา และเมื่อเทียบกับผลการศึกษาในลักษณะเดียวกันนี้ในช่วงเวลาก่อนวิกฤติการณ์โควิด จะพบว่าหุ้นขนาดใหญ่ยังคงความมีประสิทธิภาพทั้งก่อนและหลังโควิด ส่วนหุ้นขนาดเล็กก็ยังคงความไม่มีประสิทธิภาพทั้งก่อนและหลังโควิด ความไม่มีประสิทธิภาพของหุ้นเล็กอาจจะเกิดจากกระบวนการค้นหาราคา (Price Discovery) ของหุ้นขนาดเล็กที่ไม่มีประสิทธิภาพพอ และมีนัยยะต่อการออกแบบนโยบายที่จะปรับปรุงกระบวนการค้นหาราคา (Price Discovery) ของหุ้นขนาดเล็กได้
เอกสารอ้างอิง
Aumeboonsuke, V., & Dryver, A. L. (2014). The importance of using a test of weak-form market efficiency that does not require investigating the data first. International Review of Economics & Finance, 33, 350-357. https://doi.org/10.1016/j.iref.2014.02.009
Fama, E. F. (1965). The behavior of stock-market prices. Journal of Business, 38(1), 34-105. https://doi.org/10.1086/294743
Fama, E. F. (1970). Efficient capital markets: A review of theory and empirical work. Journal of Finance, 25(2), 383-417. https://doi.org/10.2307/2325486
Hoque, H. A. A. B., Kim, J. H., & Pyun, C. S. (2007). A comparison of variance ratio tests of random walk: A case of Asian emerging stock markets. International Review of Economics & Finance, 16(4), 488-502. https://doi.org/10.1016/j.iref.2006.06.002
Huang, B. N. (1995). Do Asian stock market prices follow random walks? Evidence from the variance ratio test. Applied Financial Economics, 5(4), 251-256. https://doi.org/10.1080/758536875
Jenwittayaroje, N. (2021). Testing weak-form market efficiency in the stock exchange of Thailand. Global Business and Economics Review, 24(3), 211-224. https://doi.org/10.1504/GBER.2021.114657
Jenwittayaroje, N. (2022). The study of the return behavior of the big-cap stocks on the Stock Exchange of Thailand: Evidence from pre-, during, and post-Covid-19. NIDA Business Journal, 31, 96-112. https://so10.tci-thaijo.org/index.php/NIDABJ/article/view/93
Jiranyakul, K. (2007). Behavior of stock market index in the stock exchange of Thailand. NIDA Economic Review, 2(2), 47-57. https://doi.org/10.14456/der.2008.4
Lo, A. W. (2004). The adaptive markets hypothesis: Market efficiency from an evolutionary perspective. The Journal of Portfolio Management, 30(5), 15-29. https://doi.org/10.3905/jpm.2004.442611
Lo, A. W., & MacKinlay, A. C. (1988). Stock market prices do not follow random walks: Evidence from a simple specification test. The Review of Financial Studies, 1(1), 41-66. https://doi.org/10.1093/rfs/1.1.41
Lo, A. W., & MacKinlay, A. C. (1990). An econometric analysis of nonsynchronous trading. Journal of Econometrics, 45(1-2), 181-211. https://doi.org/10.1016/0304-4076(90)90098-E
Morgan Stanley Capital International (2026). MSCI Thailand Index. MSCI Inc. https://www.msci.com/indexes/index/105769
Smith, G. (2012). The changing and relative efficiency of European emerging stock markets. The European Journal of Finance, 18(8), 689-708. https://doi.org/10.1080/1351847 X.2011.628682
Wright, J. H. (2000). Alternative variance-ratio tests using ranks and signs. Journal of Business & Economic Statistics, 18(1), 1-9. https://doi.org/10.1080/07350015.2000.10524842
ดาวน์โหลด
เผยแพร่แล้ว
รูปแบบการอ้างอิง
ฉบับ
ประเภทบทความ
สัญญาอนุญาต
ลิขสิทธิ์ (c) 2026 คณะบริหารธุรกิจ สถาบันบัณฑิตพัฒนบริหารศาสตร์

อนุญาตภายใต้เงื่อนไข Creative Commons Attribution-NonCommercial-NoDerivatives 4.0 International License.